海正药业研究报告:资产重估、困境反转,盈利能力稳步提升
(报告出品方/作者:西部证券,李梦园)
一、公司基本情况1.1公司发展历程
多轮驱动、全产业链布局的综合性制药企业。海正药业始创于1956年,前身为海门制药厂,1998年成立浙江海正药业股份有限公司,2000年于上交所成功上市。经过60余年的发展,公司逐渐成长为一家集研产销全价值链、原料药与制剂一体化、多地域发展的综合性制药企业,化学药、生物药、动物药、中药及医药商业等多业务共同驱动发展,同时加快布局大健康产业和健康美学等新兴市场。聚焦资源发展核心业务,逐步迎来困境反转。自成立以来,公司整体呈现稳健发展态势,而自2012年以来,公司增长有所放缓,受进口产品供应不稳定、原料药市场竞争加剧以及FDA、欧盟原料药出口禁令等因素影响,2016年公司利润端首次出现亏损,同时随着公司投资规模不断扩大,公司内部存在结构性产能过剩、资产负债率高导致利息负担较重以及内部架构不合理导致的管理费用居高不下等问题。自2018年起,公司明确了改革方向,短期聚焦核心业务,优化产品管线布局,剥离非核心业务及资产,优化资产负债结构;中长期提升运营效率,加速仿制药向创新药转型以及国际化发展。经过5年阵痛期,公司2020年扣非归母净利润近六年首次实现盈利,业务结构逐渐清晰,为公司未来长期健康发展打下良好基础。
各大业务板块发展良好。制剂业务方面,瀚晖制药在售品种60余个,广泛覆盖抗感染、心脑血管、肿瘤、呼吸、激素、免疫制剂、体外诊断等多个治疗领域,规模优势显著。原料药业务方面,产品出口70多个国家和地区,与400余家海外客户(含全球10大药企)达成合作。动保业务方面,海正动保建有25条多剂型生产线(含疫苗),布局猪业务、反刍业务、宠物业务、疫苗业务四大领域,现有产品40余款,拥有130多个长期战略合作伙伴。
1.2公司股权结构
国资持股,子公司分工明确。目前公司第一大股东为浙江海正集团有限公司,持股26.52%。台州市椒江区国有资本运营集团有限公司持有海正集团有限公司股份79.86%,同时直接持有公司股份4.96%。
公司旗下子公司分工明确。其中,瀚晖制药主要负责药品生产、销售并提供相关服务,是专业的CSO平台;省医药公司专注医药商业;海晟药业从事药品研发、生产及销售,目前主要聚焦胰岛素系列产品;海正(杭州)与海正(南通)以原料药业务为主;海正动保主要从事动保业务,从事兽药研发、生产及销售,公司持股66.34%。博锐生物是公司孵化的生物创新药企,公司持股40.32%。
1.3业绩表现
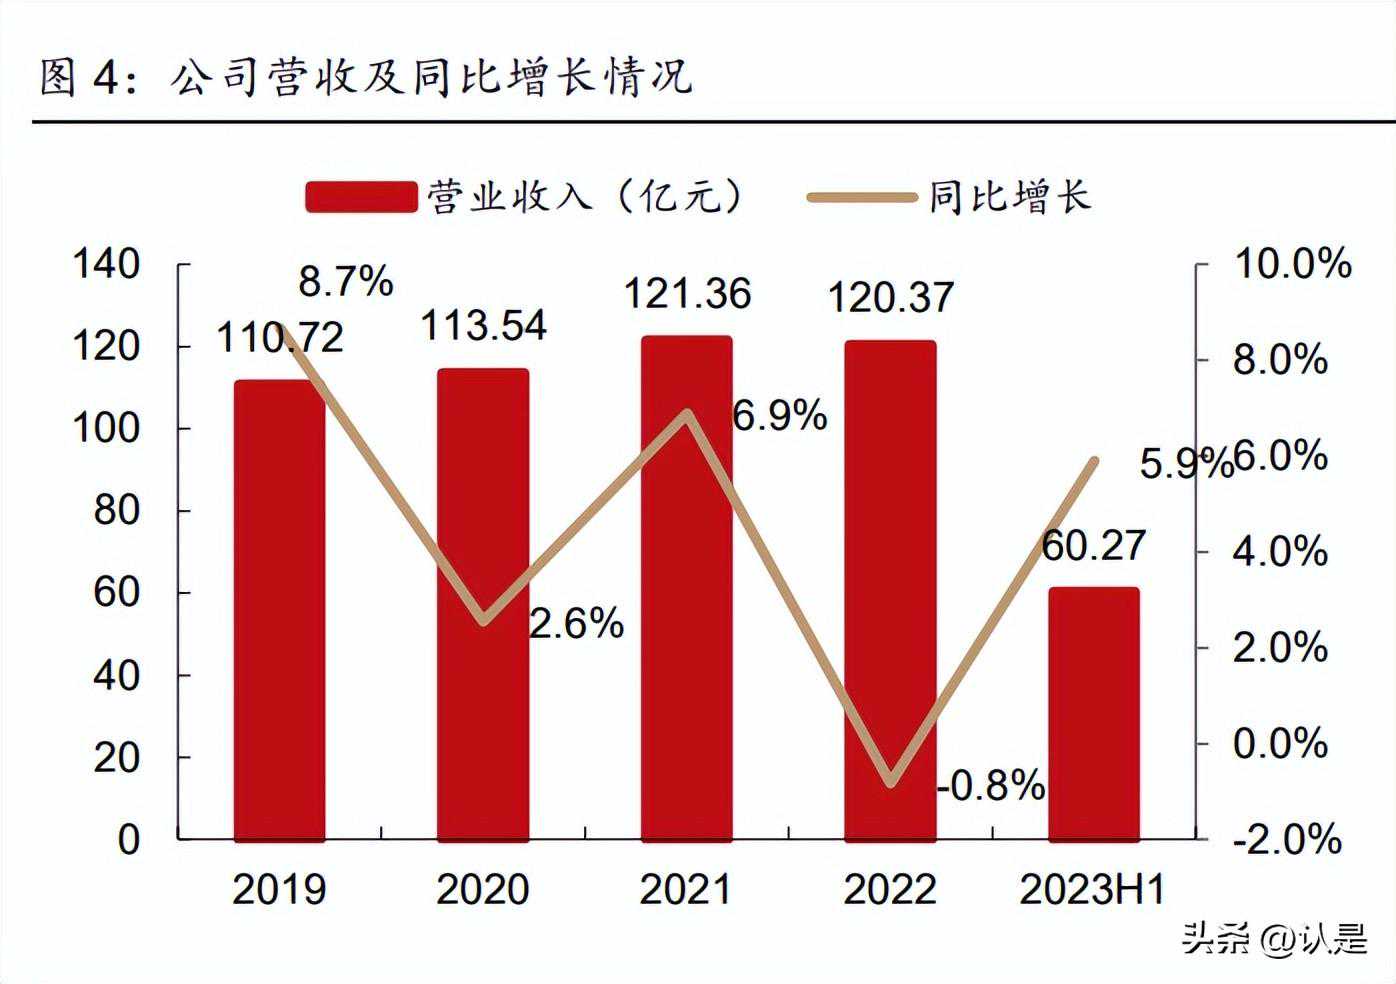
利润端显著增长,整体经营向好发展。公司2020-2022年分别实现营业收入113.54/121.36/120.37亿元,同比增速分别为2.55%/6.89%/-0.82%,三年营业收入的年复合增速2.82%;实现归母净利润4.17/4.87/4.89亿元,同比增速348.25%/16.71%/0.44%,三年利润端复合增速达73.89%。2022年收入略有下滑,主要是疫情影响产品销售、原料药市场竞争加剧以及进口产品供货不足导致。2023年,随着疫情趋缓,医药生产、销售业务逐渐恢复,公司业绩有所回暖,2023H1实现营业收入60.27亿元,同比增长5.89%,归母净利润4.19亿元,同比增长31.47%,利润端的快速增长主要受益于制剂产品推广有效增长、原料药产品结构优化及降本增效成果显著。
净利率稳步提升,期间费用得到有效控制。2020-2022年公司毛利率分别为43.3%/40.8%/41.9%,近两年有所下滑主要因为原料药成本上升、竞争加剧导致产品降价以及制剂集采降价。受益于有效的费用控制,公司净利率稳步提升,2021-2022年受毛利率下滑影响,净利率有所波动,2023H1显著提升至7.11%,较去年同期增长1.54pct。期间费用方面,销售费用、财务费用显著减少,主要受益于营销效率提升以及产品集采中标后推广费用减少,同时有息负债规模以及融资相关财务费用下降。研发费用率方面,2019年由于部分终止的研发项目前期资本化开支转费用,导致费用率较高,2020年即恢复正常水平。管理费用率整体保持相对稳定。
经营状况改善,负债规模持续减小。随着公司经营状况不断向好发展,经营性现金净流量逐年增长,2020-2022年公司经营性现金净流量分别为15.90/17.37/20.66亿元,同比增长127.61%/9.24%/18.96%。同时,随着现金流状况持续改善,公司偿债能力也不断增强,公司自2017年起每年支出超60亿元现金用于偿还债务,带息债务规模以及资产负债率持续下降,财务费用随之得到有效控制。
1.4收入构成
医药商业、成品药生产贡献主要收入。公司主营业务收入包括医药商业与医药制造,其中医药制造可分为成品药、原料药以及动保相关产品收入。从收入构成来看,目前公司医药商业板块贡献主要收入,2022年实现收入49.15亿元,占比40.8%,其次是成品药,2022年实现销售收入51.54亿元,占比42.8%。从增长情况来看,成品药与动保收入增长较快,医药商业基本保持稳定,原料药受市场竞争影响收入有所波动。
医药生产以抗感染、心血管类产品为主。按治疗领域区分,目前医药生产业务中,抗感染领域产品贡献主要收入,2022年实现收入21.92亿元,占比18.2%;其次是心血管产品,同时也是销售额增长最快的一类产品,2022年实现收入17.34亿元,同比增长26.8%。
1.5产品管线
CSO业务:持续引进高潜力创新产品。除自产制剂外,近年来公司基于瀚晖制药CSO平台,不断引进具有差异化优势、竞争格局良好的制剂产品,一方面与自有产品管线的心血管、抗感染等优势领域协同,最大化发挥公司品牌、销售渠道优势,驱动公司收入稳健增长,另一方面补充呼吸、免疫抑制等新治疗领域,进一步丰富产品矩阵。
二、抗感染、心血管用药:后集采时代市场结构调整2.1药品市场规模大,存在未满足临床需求
药物市场规模大、疾病负担重。根据弗若斯特沙利文数据,按治疗领域划分的中国医药市场规模,2022年心血管疾病(CVD)用药市场规模约1850亿元,位列第三;抗感染用药市场规模约1810亿元,位列第四,过去五年市场规模略有下滑,复合增速为-3.0%,主要由于产品较多、市场竞争激烈以及国家带量采购导致产品价格下降。临床试验少,创新疗法不足,存在未满足临床需求。据弗若斯特沙利文数据,虽然抗感染、心血管领域疾病负担较重,但过去几年在相关领域开展的创新疗法临床研究相对较少,2014-2022年CVD领域开展的临床试验数量仅为199个,抗感染领域开展临床试验数量为275个,导致这两个治疗领域创新疗法有限,针对现有疗法疗效不足、抗生素耐药等问题存在未满足临床需求。
2.2抗感染:以抗菌药为主,国家集采重点对象
抗菌药:最主要的抗感染药,疫情、集采影响后市场规模趋稳。目前,国内抗感染药物主要有抗菌药、抗病毒药以及抗真菌药,抗菌药占抗感染药物市场规模的67.8%。2015-2019年,我国全身抗细菌药物用药市场规模稳步提升,从1517亿元增至1698亿元。2020年,受疫情影响,隔离、口罩佩戴等防疫措施导致细菌传染性疾病发病减少,以及部分抗菌药集采后降价,抗菌药整体销售额出现明显下滑,2021年疫情趋稳,抗菌药市场销售额回升至1302亿元,同比上升3.33%。
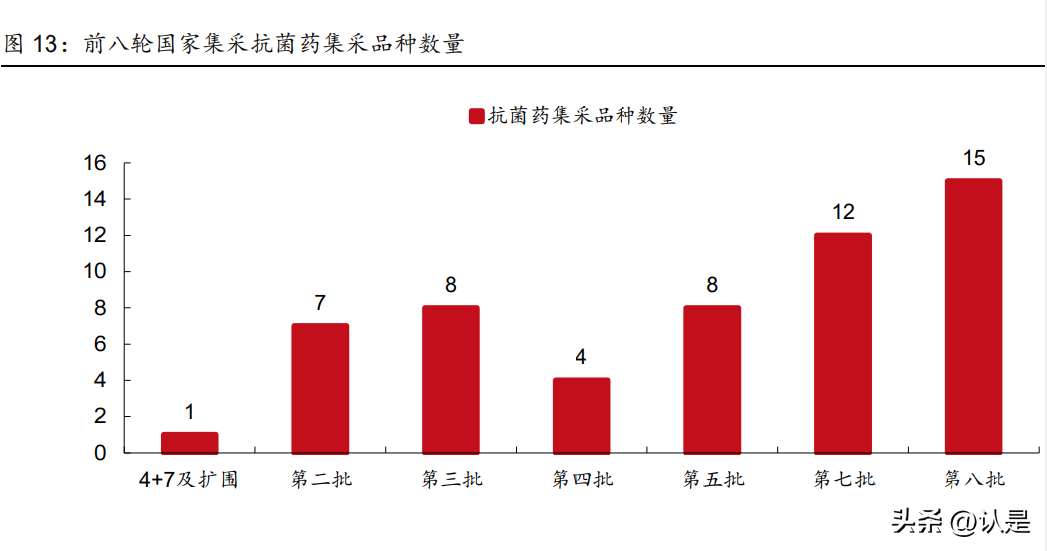
国家集采重点对象,大品种已基本纳入集采。抗菌药是国家集采重点对象,根据米内网统计,前八轮国家集采中,共有超50个抗菌药品种被纳入,其中第八批集采共有15个品种纳入,占总品种数的38%。从市场销售情况来看,2022年中国公立医疗机构终端全身用抗细菌药TOP10中,7个品种均已纳入国家集采,主要集中在第七批、第八批。
抗菌药发展趋势:针对细菌耐药问题满足临床需求。由于抗菌药在医疗及养殖领域的大量使用,细菌耐药性问题日益严重,由单一耐药发展到多重耐药。WHO指出,预计到2050年抗菌药耐药性将造成1000万人死亡,超过2050年癌症死亡人数。面对这一现实问题,国家也针对防止细菌耐药、规范临床合理用药等方面制定了一系列政策,包括抗菌药物临床使用分级管理、遏制细菌耐药国家行动计划等,这也将有力推动耐药菌抗菌药物的发展。多重耐药抗菌药市场规模稳步增长。目前,国内多重耐药抗菌药市场主要包括多重耐药革兰阳性菌(MDRG+)抗菌市场以及多重耐药革兰阴性菌(MDRG-)抗菌药市场。多重耐药革兰阳性菌主要包括耐甲氧西林金黄色葡萄球菌MRSA、抗万古霉素肠球菌VRE以及耐甲氧西林凝固酶阴性葡萄球菌MRCNS,其中MRSA是引起医院相关性和社区相关性感染的重要致病菌之一。而常见的多重耐药革兰阴性菌感染包括耐碳青霉烯肠杆菌(CRE)、耐碳青霉烯铜绿假单胞菌(CRPA)和耐碳青霉烯鲍曼不动杆菌(CRAB),容易引发泌尿系统、肺、腹腔及血流感染等广泛感染。根据弗若斯特沙利文数据,2020年国内MDRG+及MDRG-抗菌药市场规模分别为41亿元、189亿元,受疫情影响有所下滑,未来随着获批产品增加、用药时间进一步延长,市场规模有望保持稳步增长。
2.3心血管:发病率升高驱动用药市场扩容
心血管疾病发病率升高,造成巨大公共卫生负担。在人口老龄化和代谢危险因素流行的双重压力下,心血管疾病(CVD)发病率持续升高,根据《中国心血管健康与疾病报告2021》,中国CVD现患人数为3.3亿,其中脑卒中1300万,冠心病1139万。截至2019年,农村CVD死亡率为323.29/10万,城市CVD死亡率为277.92/10万,2019年农村、城市CVD分别占居民死因的46.74%和44.26%,造成巨大公共卫生负担。在高发病率的驱动下,我国心脑血管疾病相关药品市场规模由2016年的1750亿元增长至2022年的2312亿元,预计未来仍将保持增长态势。
血脂异常为CVD高危因素,国内血脂管理亟待加强。流行病学、遗传学和临床干预研究证据充分证实,低密度脂蛋白胆固醇(LDL-C)是ASCVD的致病性危险因素。1980—2000年美国年龄标化冠心病死亡率下降40%以上,其中控制危险因素贡献率最大的为总胆固醇(TC)水平的降低,权重占24%。但调查显示,2015年中国居民总胆固醇(TC)、低密度脂蛋白胆固醇(LDL-C)、非高密度脂蛋白胆固醇(非HDL-C)、三酰甘油(TG)水平均较2002年显著升高。中国≥18岁人群血脂异常总体患病率由2002年的18.6%上升为2012年的40.4%。与此同时,2012-2015中国高血压调查(CHS)结果显示,中国≥35岁成人对血脂异常的知晓率为16.1%、治疗率为7.8%、控制率为4.0%,我国人群的血脂管理工作亟待加强。
降脂药:集采后市场有所恢复,经典品种保持领先,创新产品加速放量。根据米内网数据,中国公立医疗机构终端血脂调节剂2018年达销售峰值266亿元,后受集采影响市场规模显著下滑,2022年销售额达167亿元,同比增长12.53%,成功扭转下滑趋势。从细分品种上看,一方面经典他汀类降脂药保持领先优势,阿托伐他汀钙片、瑞舒伐他汀钙片自2013年起连续十年蝉联榜单第一、第二,2022年阿托伐他汀钙片实现超55亿元销售,同比增长7.45%;另一方面,创新产品快速放量,国产降脂创新药海博麦布片销售额同比实现大幅增长。
三、动物保健品:行业集中度低,宠物药市场空间大动物保健品:市场规模稳步提升,行业集中度较低。动物保健品也称兽药,是指专门用于防治动物疾病和保证动物健康的产品。从市场规模来看,近年来受下游养殖业产能逐步恢复、猪价维持高位等因素影响,市场规模稳步提升,2020年兽药行业销售规模约为621亿元,同比增长23.2%。目前国内市场整体较分散,行业集中度较低,2020年我国兽药行业TOP8企业市占率仅为20.69%,相较于全球动保行业CR5高达43.7%的市占率,未来我国动保行业集中度仍有较大提升空间。
宠物用药市场:国内起步晚,发展空间巨大。宠物用药品是指用于预防、治疗、诊断宠物疾病或者有目的调节宠物生理机能的物质。我国宠物药品行业起步晚,大部分企业规模较小,宠物医药产值在整个兽药产值中占比不足20%,与国外相比有一定差距。2022年中国宠物用药市场规模约为145亿元,未来随着宠物数量持续增长以及相关政策逐渐放宽部分宠物药注册要求,国内宠物医药市场有巨大发展空间,预计2023年市场规模有望达157亿元。
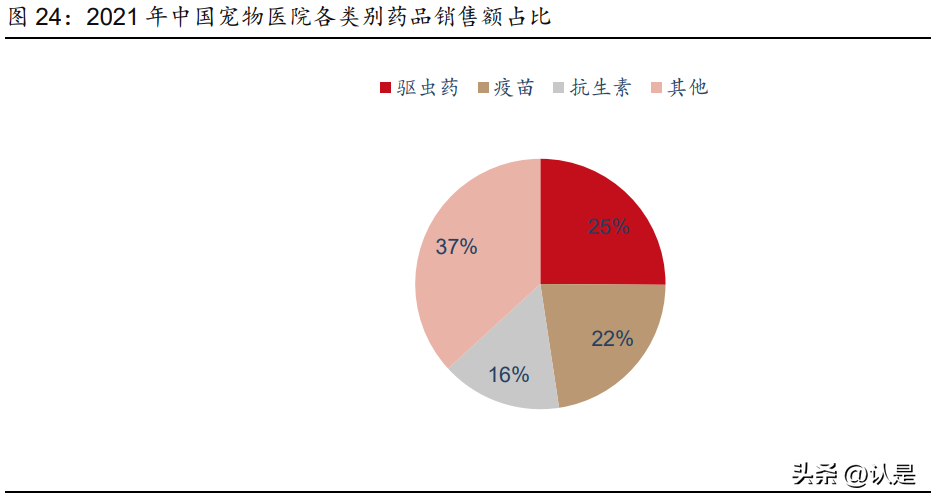
宠物用药以驱虫药、疫苗为主,国产替代空间巨大。从细分产品结构来看,《2021中国宠物医疗白皮书》数据显示,在宠物医院动保产品销售情况中,驱虫药销售额占比约25%,宠物疫苗占比22%。从竞争格局来看,目前国内宠物药市场基本被外资动保企业垄断,包括硕腾、勃林格、默沙东等,尤其在宠物疫苗领域,国内70-80%市场份额由外资品牌占据,未来国产替代空间巨大。
4.1瀚晖制药:规模效应显著、稳健发展的CSO平台
国内领先的新型CSO平台,多治疗领域布局潜力品种。瀚晖制药有限公司(原海正辉瑞制药有限公司)由海正药业与全球医药巨头辉瑞制药于2012年合资成立。目前,瀚晖制药已成为海正药业全资子公司。瀚晖制药致力于国内外创新药及原研药的专业化推广,目前已逐渐发展成为国内领先的新型CSO平台,产品覆盖肿瘤、心脑血管及代谢、抗感染、呼吸等众多领域。除原有辉瑞注入的多达一、特治星等存量品种外,公司也在持续引进如里葆多、纽再乐、杰润等潜力大、格局好的创新品种,充分发挥公司在抗感染、心血管等优势领域的品牌、准入优势,进一步丰富产品矩阵,打开业绩增长空间。
利润水平稳步提升,规模效应显著。相较于国内其他CSO企业,公司收入利润水平位居行业前列。显著的规模效应带来良好的盈利能力,公司净利率多年保持业内领先,2022年实现净利率16.78%,较2021年增长3.97pcts。同时,辉瑞注入瀚晖的进口产品玫满、多达一、特治星均已完成地产化转移,助力公司盈利能力进一步提升。
4.1.1海博麦布片:降血脂1类新药,上市后快速放量
自主研发降脂1类新药,他汀基础上可进一步降脂。海博麦布片是海正药业自主研发的首个创新药,2021年6月获批上市,是国内近年来心血管领域批准的唯一1类新药,国内首个、全球第二个口服肠道胆固醇吸收抑制剂,可单独或与他汀类药物联合用于治疗原发性(杂合子家族性或非家族性)高胆固醇血症。他汀类药物是血脂异常降脂药物治疗的基石,但在临床实践中,许多患者接受他汀治疗后其胆固醇水平仍不能达到目标值,除“他汀类药物疗效6%效应”外,还存在部分患者不耐受,以及肝功能异常、新发糖尿病等安全性问题。根据中国血脂管理指南(2023年),若在应用中等强度他汀类药物基础上仍不达标,则考虑联合胆固醇吸收抑制剂和/或PCSK9抑制剂治疗。研究表明海博麦布20mg/d剂量下联合他汀类药物可使LDL-C进一步下降约16%,且安全性和耐受性良好。
国内市场持续扩容,产品上市后快速放量。目前国内获批上市的胆固醇吸收抑制剂仅有依折麦布及其复方制剂以及公司独家的海博麦布片。根据米内网数据,依折麦布近年来销售额高速增长,2022年超16亿元,同比增长24.90%。相较于依折麦布,海博麦布具有安全性更高、临床数据更符合中国人群特点等优势,上市后快速放量,2022年院内销售额突破2亿元,增长势头强劲。
治疗渗透率有提升空间,预计峰值销售近20亿元。目前我国18岁以上成年人血脂异常患病率已超40%,目前国内血脂异常治疗率约为8%,假设其中约有8%的患者使用胆固醇吸收抑制剂,以年治疗费用2000元估算,并假设海博麦布占胆固醇吸收抑制剂市场的35%,则预计海博麦布峰值销售约为19.54亿元。
4.1.2里葆多:差异化剂型优势显著,市占率有提升空间
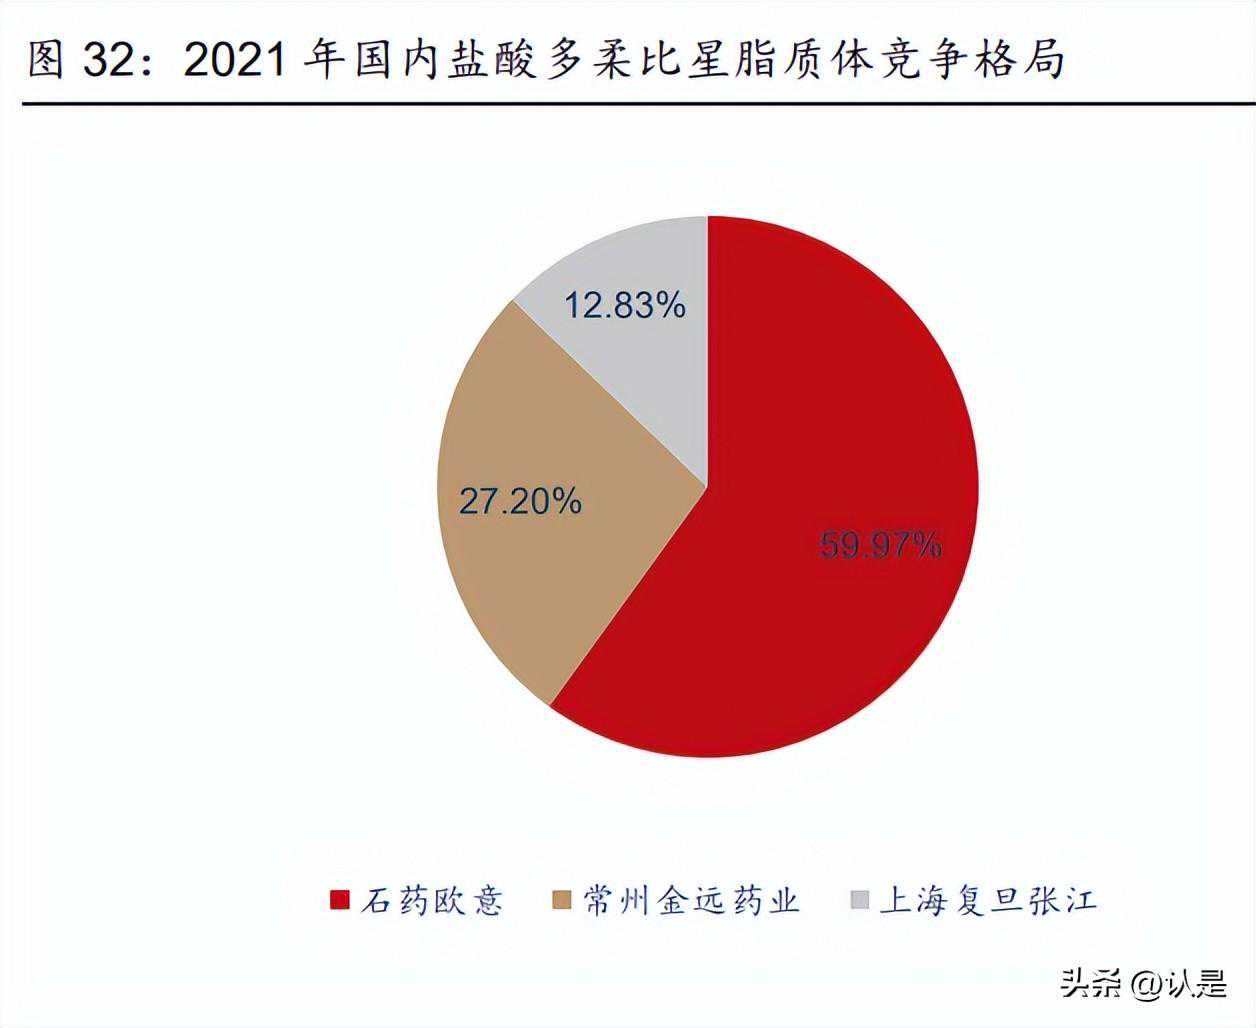
脂质体剂型安全性优势显著。里葆多(盐酸多柔比星脂质体)是上海复旦张江生物医药有限公司于2009年首仿上市的产品,属广谱抗肿瘤药,可用作一线化疗药物,瀚晖制药自2018年11月起负责产品独家推广。该产品是一种采用先进的隐形脂质体技术包封、具有被动靶向特性的多柔比星新剂型,能在多种肿瘤部位实现靶向富集,具有提高疗效、降低心脏毒性、骨髓抑制以及减少脱发等优势,是全球销售额最高的脂质体产品。终端销售稳步增长,市占率有提升空间。近年来,国内盐酸多柔比星脂质体终端销售保持较快增长,根据药融云数据库,2021年中国盐酸多柔比星脂质体院内销售达52.46亿元,同比增长20.6%。从产品竞争格局上看,国内生产盐酸多柔比星脂质体的厂家主要是石药集团欧意药业(59.97%)、常州金远药业(27.20%)以及上海复旦张江(12.83%),同时南京绿叶制药、齐鲁制药等多家公司也已递交了上市申请。基于瀚晖制药强大的销售推广体系与准入能力,里葆多市场份额仍有进一步提升空间。
4.1.3纽再乐:对多重耐药菌有效的第三代四环素,市场需求广阔
第三代四环素类抗生素,对多重耐药菌有效。纽再乐(甲苯磺酸奥马环素)是再鼎医药引进的一款新型四环素类抗生素,在米诺环素基础上修饰得到,一方面改进了药代动力学参数,提高口服生物利用度,并降低恶心与呕吐的副作用,另一方面C7位修饰克服四环素外排耐药机制,C9位修饰克服核糖体保护耐药机制,因此属于第三代四环素类抗生素。奥马环素具有广谱抗菌活性,可用于治疗由革兰阳性、革兰阴性、非典型和许多其他病原体引起的细菌感染。
疗效不劣于标准疗法,耐受性良好。奥马环素2021年12月获NMPA批准用于治疗社区获得性细菌性肺炎(CABP)以及急性细菌性皮肤与皮肤结构性感染(ABSSSI)。CABP是院外获得的、最常见的一种肺炎,而ABSSSI是皮肤与相关组织的细菌性感染,有多种疾病表现形式。数据显示,2020年中国ABSSSI和CABP预估发病数分别为280万例和1000万例。目前,利奈唑胺与莫西沙星分别是ABSSSI和CABP的标准疗法。临床研究表明,奥马环素用于治疗ABSSSI与CABP的疗效均不劣于利奈唑胺、莫西沙星,总体安全且耐受性良好。
同类产品销售额快速增长,市场空间广阔。目前国内共有三款第三代四环类抗生素获批上市,首款产品替加环素于2010年11月在国内获批上市,上市后销售额快速增长。根据药融云数据,2021年注射用替加环素院内销售额超19亿元,同比增长6.9%,5年复合增速达27.9%,这表明对于能够克服常见抗生素耐药机制的新一代抗生素,存在巨大临床需求,市场空间广阔。奥马环素目前是再鼎医药独家产品,且是唯一一个具有口服剂型的三代四环类抗生素,能够有效提升患者依从性。根据再鼎医药披露数据,奥马环素上市后首年实现销售收入520万美元。基于瀚晖制药在抗感染领域的多年推广经验,未来奥马环素有望加速放量。
4.1.4杰润:COPD市场广阔,粉雾剂竞争格局良好
COPD:患者群体大,诊疗率低,存在未满足临床需求。慢性阻塞性肺疾病(COPD)是一种常见的、可以预防和治疗的疾病,其特征是持续的呼吸道症状和气流受限,包括慢性咳嗽、咳痰和进行性呼吸困难。根据弗若斯特沙利文,2020年我国COPD患者数约1.05亿,远高于美国、欧盟等海外发达地区,但与此同时,我国COPD存在疾病诊断、控制率低的问题,临床存在巨大未满足需求。
吸入粉雾剂使用方便,国内市场存在巨大发展空间。吸入制剂是通过吸入途径将药物直接递送至呼吸道和肺部,以发挥局部或全身作用的制剂。与口服制剂相比,吸入制剂的药物可直接到达吸收或作用部位,具有吸收作用快、安全性好等优势。其中,粉雾剂基于其使用方便、稳定性高等优势,占全球呼吸疾病吸入制剂39.6%市场份额。2021年全球销售额超10亿美元的5个吸入制剂产品均为粉雾剂剂型。相比全球市场,我国吸入制剂市场中粉雾剂仅占23%,未来有巨大发展空间。
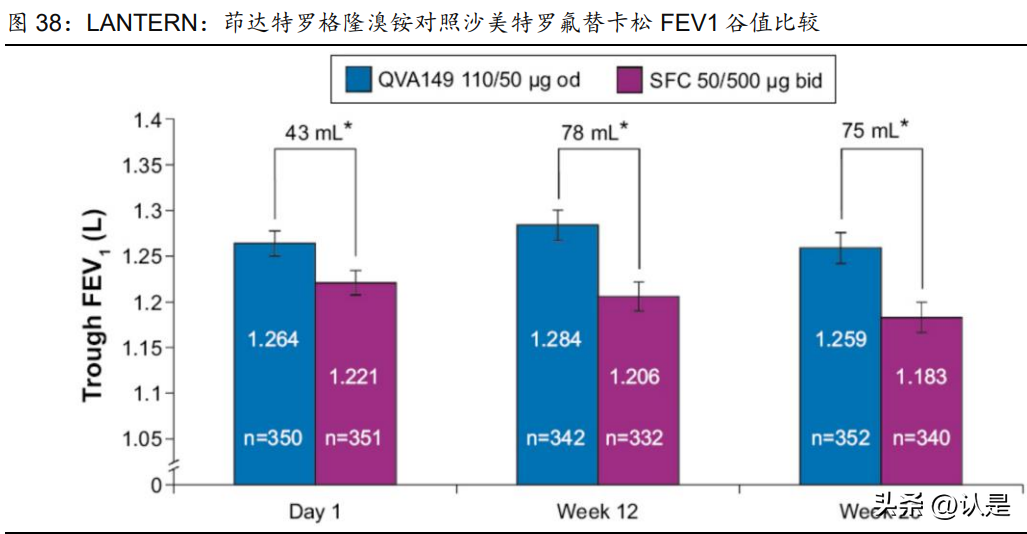
LAMA+LABA显著改善肺功能,国内竞争格局良好。杰润(茚达特罗格隆溴铵吸入粉雾剂)是Novartis的原研产品,为长效β2受体激动剂(LABA)茚达特罗和长效抗胆碱能药物(LAMA)格隆溴铵的联合制剂,二者均为COPD一线治疗药物支气管舒张剂。杰润于2017年12月在国内获批上市,是国内首个获批的双支扩药物。研究表明LABA和LAMA联合治疗可更好地改善肺功能和症状,降低疾病进展风险。一方面,相较同类LAMA+LABA,杰润具有起效快(<5min)、作用时间长(24h)的特点;另一方面,相较其他联合疗法,在以亚洲患者为主(80%以上)的3期临床LANTERN中,茚达特罗格隆溴铵展现出较沙美特罗氟替卡松更显著的肺功能改善(FEV1谷值更高)以及中重度COPD急性加重率降低(年化发生率,0.30%%),恶化风险降低35%。目前国内共有4款LAMA+LABA产品获批,均为原研独家产品,少数国产品牌位于临床阶段,整体竞争格局良好。基于优异的产品特性、良好的竞争格局以及持续扩容的COPD治疗药物市场,杰润有望加速放量,市场份额不断提升。
4.2博锐生物:商业化稳步推进,管线价值快速兑现
专注自免、肿瘤领域,在研管线逐渐步入收获期。博锐生物是一家具备全方位研发、生产及商业化能力的创新型生物制药企业,海正药业持股40.32%。公司聚焦免疫领域,自身免疫以协同科室全覆盖为布局主线,肿瘤免疫以细胞类型覆盖为靶点布局主线,拥有从候选药物筛选到临床开发的全周期研发能力及覆盖全国的商业化平台。目前,公司产品管线有20余个在研项目,覆盖多种常见自身免疫性疾病、实体瘤及血液瘤,其中10+已进入临床和6个已商业化上市,管线逐渐步入收获期。
在研管线上市节奏快,已上市产品市场空间广阔。目前公司共有6款已上市产品,其中4款生物类似药,数量位居国内领先地位。从品种上看,既有大单品的生物类似药,帮助公司快速打开自免、肿瘤的生物药市场,同时也为自主研发的创新产品上市放量打下基础。从市场空间及竞争格局来看,已上市产品中多数竞争格局相对较好,市场空间广阔。
商业化成果显著,TNF-α类产品市占率国内领先。公司商业化成果显著,营业收入快速增长,2022年实现营业收入9.21亿元,同比增长34%,三年收入复合增速57%。从竞争格局来看,公司的安健宁为销售额最高的国产阿达木单抗,仅次于原研产品,市占率超30%。凭借安佰诺、安健宁及安佰特三款产品,公司在TNF-α类产品中市占率约为13%,位列国产第二,确立了公司在自免领域的市场地位。未来随着已上市产品的持续放量、在研管线的顺利推进,公司产品矩阵有望进一步丰富,驱动业绩稳步增长。
在研管线有序推进,仿创结合策略,覆盖多种药物形式。目前公司在研管线顺利推进,基于仿创结合的研发策略,一方面多款生物类似药位于临床阶段,托珠单抗生物类似药HS628上市申请已获受理,帕妥珠单抗生物类似药HS627位于3期临床阶段,司库奇尤单抗生物类似药BR201也于2023年5月获批临床;另一方面,公司创新产品覆盖多种药物形式,首个国产CD20单抗一类新药泽贝妥单抗(安瑞昔)自免首发适应症特发性血小板减少性紫癜正在开展2期临床,CD3/CD19/CD20三抗BR110治疗血液瘤的1期临床有序推进,同时首个ADC产品BRY812也于2023年8月获批临床,成为全球第二个进入临床阶段的靶向LIV-1的药物,研发进度全球领先。
加强产能建设,为商业化产品放量提供有力支持。公司目前已具备成熟的工艺开发和规模化的生产能力,目前累计生产近300批次,成品超过500万支。目前公司商业化产能达到20000L,同时新建抗体药物生产线项目也于2023年2月正式开工奠基,旨在建设高标准GMP生产车间,新生产基地将设置4*5000L哺乳动物细胞培养生产线,预计将于2024年实施完毕,2025年有望投产,届时公司总商业化产能将超40000L,为商业化产品加速放量提供有力支持。
4.3海正动保:多品类布局,国内宠物药领先品牌
专注动保27年,四大业务协同发展。海正动保是海正药业控股子公司,海正药业持股66.34%。海正动保专注动物保健品行业27年,建有25条多剂型生产线(含疫苗),目前13条化药生产线和4条活疫苗生产线已通过GMP验收;拥有富阳化药、昆明疫苗两大生产基地,布局猪业务、反刍业务、宠物业务、疫苗业务四大领域,现有产品40余款,超60个兽药批准文号,拥有130多个长期战略合作伙伴,为国内30余家大型养殖集团和多个宠物连锁医院提供产品和服务。此外,海正药业具有全球驱虫药原料药非专利市场40%的市场份额,依托母公司原料药优势,海正动保在宠物驱虫药上处市场领先地位。
营收保持稳健增长,受行业周期性影响波动。自2019年以来,海正动保营业收入保持高速增长,2021年实现营业收入4.53亿元,同比增长28.8%,三年收入复合增速为52.66%。2022年受行业周期性影响,下游养殖行业持续低迷,养殖行业在兽药使用方面倾向于减少用量和选择低价产品,海正动保收入均略有下滑。
国内宠物药第一品牌,打造丰富产品矩阵。宠物药是海正动保的核心业务板块,经过5年深耕,海正动保已成为国内宠物药品第一品牌。目前,公司宠物药共有10款产品,主要集中在驱虫药、抗生素、抗炎药以及宠物保健领域。核心产品海乐妙在2021年销售过亿的基础上,2022继续保持高速增长;新产品莫爱佳补充了滴剂剂型,上市后快速放量,成为公司历史上销售最快破千万的单品。
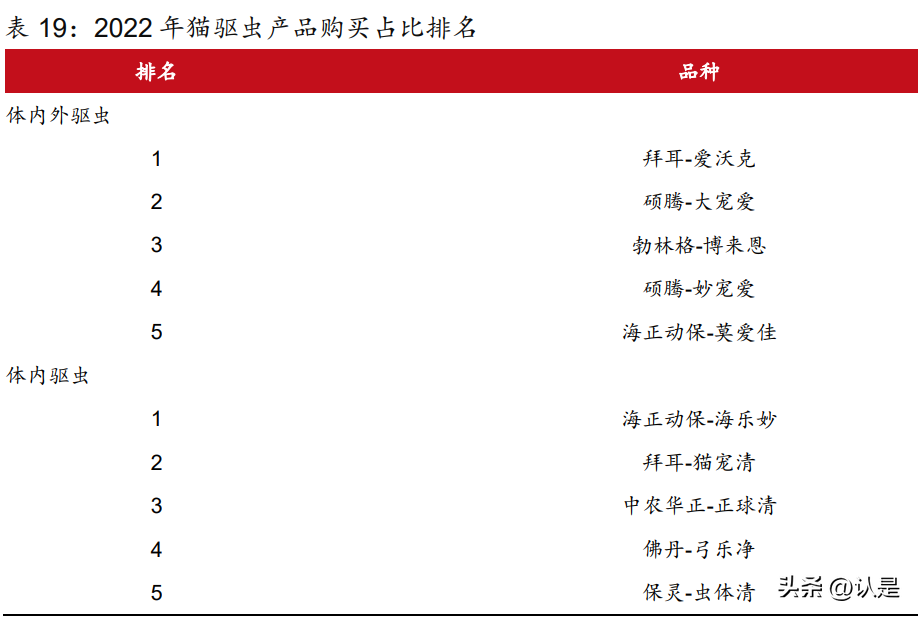
驱虫药市场份额领先,体内外同驱国产替代空间广阔。根据2022中国猫科诊疗白皮书,目前国内猫用体内外同驱产品占比最高,达24.5%,其次是体内驱虫药,占比7.7%,体外驱虫占比1.9%。但从品牌选择上看,体内外驱虫药以外资品牌为主,前五名中仅海正动保的莫爱佳为国产驱虫药;体内驱虫药国产替代水平相对较高,海正的海乐妙位列第一,这也体现海正动保在国内宠物药行业的领先地位。未来随着产品管线不断丰富,公司在宠物药领域的市场份额有望不断提升,国产替代空间广阔。
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)